住宅用太陽光発電(10kW未満・後付け架台式・個人利用)は、固定資産税がかかりません。地方税法第341条第4号は固定資産税の課税対象となる「償却資産」を「事業の用に供することができる資産」と定義しており、個人が家庭用として設置する太陽光発電設備は事業用資産に該当しないためです。
ただし、出力10kW以上・屋根一体型・事業用途の3条件のいずれかに当てはまると課税対象になります。2026年時点では「グリーン投資減税」が廃止済みであることも重要です。本記事では課税・非課税の判定フロー、ソーラーカーポートの特殊な取り扱い、設備費別17年間の税額シミュレーション(独自試算)を解説します。
太陽光発電の固定資産税|課税か非課税かを3軸で即判定
固定資産税の課税・非課税は「出力規模」「設置方式」「用途」の3つで決まります。以下のテーブルに当てはめると、30秒で判定できます。
| 判定項目 | 非課税 | 課税対象 |
|---|
| 出力規模 | 10kW未満(住宅用) | 10kW以上(産業用・過積載含む) |
| 設置方式 | 後付け架台式(屋根に載せるだけ) | 屋根一体型(BIPV) |
| 用途 | 個人の住宅用(余剰売電を含む) | 事業用(法人・個人事業での使用) |
ポイント: 上記3つの「非課税」条件をすべて満たす場合のみ、固定資産税は非課税です。出力10kW以上または事業用に当てはまれば、償却資産として市区町村への申告義務が発生します。屋根一体型のパネルは家屋の一部として評価され、家屋の固定資産税に含まれます(償却資産の申告は不要)。
固定資産税がかかる3つのケース(課税条件一覧)
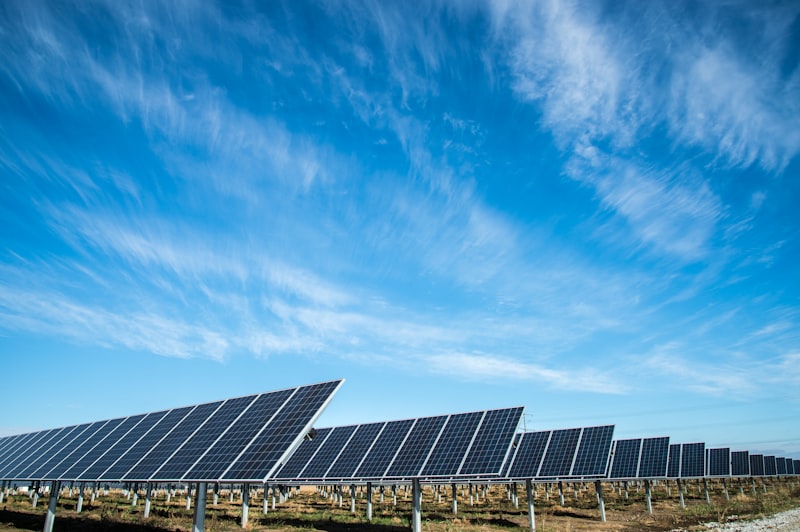 産業用太陽光発電設備は10kW以上で償却資産申告の対象となる
ケース1:出力10kW以上(産業用・過積載)
市区町村は、発電出力10kW以上の設備を、個人の設置であっても売電のための事業用資産として扱います(うるま市・甲府市・亀岡市の案内)。出力10kW以上の設備は、たとえ個人の屋根に設置されていても、地方税法上の「事業の用に供する資産」=償却資産として固定資産税の申告義務が生じます。
「過積載」設計(パワコン容量に対してパネル出力を超過させる設計)の場合、市区町村は設備の「発電出力」が10kW以上かどうかで判定します。パワコン出力が9.9kWでパネル出力が10kWを超える設計は、どちらの出力で判定するかを設置先の市区町村に確認してください。
ケース2:屋根一体型(BIPV)
太陽光パネルを屋根材そのものとして使用するBIPV(Building Integrated Photovoltaic)は、パネルが「家屋」の一部として評価されます(甲府市・亀岡市の案内)。出力10kW以上や事業用の場合は、架台・パワーコンディショナーなどパネル以外の機器が償却資産になります。後付け架台式は家屋の評価額に影響しませんが、屋根一体型は「建物の一部」と判断されるため、家屋の課税評価額が上がります。新築時にBIPVを採用した場合は、住宅の固定資産税評価額にパネルの価値が含まれる形になります。
ケース3:事業用途
農業・製造業・飲食業などを営む事業者が事業所・工場・農地等に設置する太陽光発電設備は、用途に関わらず事業用資産として課税対象です。個人事業主が事業のために設置した設備は、出力にかかわらず申告が必要になります。
注意: 「住宅用だから10kW未満だろう」と思い込んでいるケースでも、パネルの増設や過積載設計で発電出力が10kW以上になることがあります。設計図書で出力を必ず確認してください。
ソーラーカーポートの固定資産税|壁の有無で課税判定が大きく変わる
ソーラーカーポートは「壁の有無」と「出力規模」の2軸で課税判定が変わります。誤解されやすいケースのため、以下の表で整理します。
| ソーラーカーポートの形式 | 家屋評価 | 設備(償却資産)評価 | 実質的な課税 |
|---|
| 壁なし・柱+屋根のみ(一般的) | 非課税(家屋に非該当) | 10kW以上→課税
10kW未満→非課税 | 出力次第 |
| 壁あり(三方・四方囲い) | 家屋として課税対象 | 10kW以上→課税
10kW未満→非課税 | 原則課税 |
「壁なし=家屋に非該当」の法的根拠
固定資産税における家屋は「屋根および周壁またはこれに類するものを有し、土地に定着した建造物であって、その目的とする用途に供しうる状態にあるもの」です(秋田市・鹿児島市の案内)。屋根があって周壁のないカーポートは家屋に該当せず、三方を壁で覆った車庫は家屋として課税対象になります(箕面市の案内)。事業のために使っているカーポートは、本体も償却資産として課税対象です。判断に迷う構造のときは、設置前に市区町村の固定資産税担当窓口へ確認してください。
固定資産税の計算方法と2026年度独自シミュレーション(300万〜1,000万円設備)
税額の計算式
| 年度 | 計算式 | 補足 |
|---|
| 1年目 | 取得価額 × 0.936 × 1.4% | 初年度評価額=取得価額×0.936 |
| 2年目以降 | 前年評価額 × 0.873 × 1.4% | 減価残存率0.873を毎年適用 |
| 免税点(標準) | 課税標準額150万円未満 | 以降は税額ゼロ |
| 法定耐用年数 | 17年(売電用の太陽光発電設備) | 耐用年数省令別表第二「電気業用設備」。減価率0.127(0.936=1−0.127÷2、0.873=1−0.127) |
計算のポイント: 固定資産税の評価額は毎年「前年評価額×0.873」で逓減します。課税標準額が市区町村の免税点(一般に150万円)を下回った年度からは税額がゼロになります。減価が急速なため、多くの設備は17年の法定耐用年数より早く免税点に達します。
取得価額別17年間シミュレーション(独自試算)
| 年度 | 300万円設備 | 500万円設備 | 1,000万円設備 |
|---|
| 1年目 | 39,312円 | 65,520円 | 131,040円 |
| 2年目 | 34,319円 | 57,199円 | 114,398円 |
| 3年目 | 29,961円 | 49,935円 | 99,869円 |
| 4年目 | 26,156円 | 43,593円 | 87,186円 |
| 5年目 | 22,834円 | 38,057円 | 76,113円 |
| 6年目 | 非課税(評価額142万円) | 33,223円 | 66,447円 |
| 7年目 | — | 29,004円 | 58,008円 |
| 8年目 | — | 25,321円 | 50,641円 |
| 9年目 | — | 22,105円 | 44,210円 |
| 10年目 | — | 非課税(評価額138万円) | 38,595円 |
| 11年目 | — | — | 33,694円 |
| 12年目 | — | — | 29,414円 |
| 13年目 | — | — | 25,679円 |
| 14年目 | — | — | 22,418円 |
| 15年目以降 | — | — | 非課税(評価額140万円) |
| 累計税額 | 約15.3万円(5年間) | 約36.4万円(9年間) | 約87.8万円(14年間) |
試算の前提条件: 取得価額は工事費込みの総額。税率1.4%(標準税率)、免税点150万円を適用しています。市区町村によって税率・免税点が異なる場合があります(標準税率を超える税率に法律上の上限はありません)。免税点は、同じ市区町村にある償却資産の合計額で判定します。ほかに事業用の資産がある場合は、評価額が150万円を下回っても課税が続きます。実際の税額は課税標準額の1,000円未満と税額の100円未満を切り捨てます(表は切り捨て前の値)。耐用年数17年は売電用の設備の場合で、自家消費用の設備はその電気を使う事業の設備の耐用年数になります(国税庁 質疑応答事例)。次世代型太陽電池に係る課税標準の特例は含みません。
課税対象になる設備では、取得価額そのものが税額に効いてきます。設置費用を適正帯に収めるための見積もり社数と判定手順は太陽光の相見積もりは何社?適正価格をkW単価で判定する手順で解説しています。
「グリーン投資減税」は廃止済み|2026年に使える節税制度
「太陽光発電はグリーン投資減税で固定資産税が減る」という情報が今でも流通していますが、グリーン投資減税は2018年3月末に適用期限を迎えて廃止されています。2026年現在、一般的な住宅用太陽光発電設備(FIT非取得・シリコン系)に適用できる固定資産税の特例措置はありません。2024年4月1日〜2026年3月31日に取得した設備には、改正前の特例が引き続き適用されます(対象は、認定地域脱炭素化促進事業計画に従って取得した出力50kW以上の設備で、FIT・FIP認定を受けておらず、国の交付金・補助金などを受け、建築物の屋根と公有地以外に設けたもの。課税標準を3年度分、出力1,000kW未満は2/3、1,000kW以上は3/4に軽減。割合は市区町村の条例で変わります)。
2026年時点で使える節税制度の比較
| 制度名 | 対象 | 内容 | 期限 | 主な注意点 |
|---|
| 中小企業経営強化税制 | 中小企業者(個人・法人) | 即時償却 or 税額控除10%(資本金3,000万円超は7%) | 2027年3月末 | 自家消費率50%以上が必要 |
| 課税標準の特例(地方税法附則第15条第24項) | グリーンイノベーション基金の支援を受けた者が製造する次世代型太陽電池 | 課税標準を価格の1/2に軽減(市区町村の条例で1/3〜2/3。最初の3年度分) | 2026年4月1日〜2029年3月31日の取得分 | 一般的なシリコン系の設備は2026年度改正で対象外 |
| グリーン投資減税 | 廃止済み | — | 2018年3月末に終了 | 現在は適用不可 |
中小企業経営強化税制のメリット
- 即時償却が選択可能(取得年度に全額費用計上)
- 所得税・法人税の節税効果が大きい
- 2027年3月末まで適用延長済み(2025年度税制改正)
適用条件の注意点
- 自家消費率50%以上が必須(純粋な売電設備は対象外)
- 経営力向上計画の事前申請が必要(設置前に要手続き)
- 固定資産税の軽減ではなく所得税・法人税の控除(固定資産税は引き続き課税)
固定資産税を申告しないとどうなる?罰則と申告手順
申告義務と無申告のリスク
事業用太陽光発電設備(10kW以上や法人用)の場合、毎年1月1日時点で所有している償却資産を1月31日までに市区町村に申告する義務があります(地方税法第383条)。申告を怠った場合、以下のペナルティが発生する可能性があります。
- 正当な理由なく申告しなかった場合は10万円以下の過料(地方税法第386条と市区町村の条例)。虚偽の申告は1年以下の拘禁刑または50万円以下の罰金(同法第385条)
- 申告もれが見つかると、最大5年度分(偽りその他不正の行為があれば7年度分)さかのぼって課税される
- 固定資産税は市区町村が税額を決めて通知する税(普通徴収)のため、不申告加算金の制度はない
償却資産申告の手順
| ステップ | 内容 | 時期 |
|---|
| ① 書類準備 | 購入契約書・施工業者発行の明細書(取得価額が確認できるもの) | 設置後すみやかに |
| ② 申告書作成 | 「償却資産申告書(第26号様式)」に資産名・取得年・取得価額を記入 | 毎年1月中 |
| ③ 提出先 | 設置場所の市区町村役所(資産税課・固定資産税担当) | 1月31日まで |
| ④ 納税 | 4月〜6月頃に納税通知書が届く。年4回に分けて納付(納期は市区町村の条例で決まる。法律上の標準は4月・7月・12月・翌2月) | 通知書到着後 |
住宅用(10kW未満・個人利用)の方へ: 課税対象外のため申告は不要です。ただしFITの認定を受けて余剰売電している場合は、念のため設置市区町村の資産税課に確認することをお勧めします。自治体によって判断が異なるケースがあります。
よくある質問(太陽光発電の固定資産税)
Q1. 中古の太陽光発電設備を購入した場合も固定資産税はかかりますか?
事業用の設備や出力10kW以上の設備なら、中古で取得した場合もかかります。償却資産申告書の種類別明細書に、増加事由を「中古品取得」として取得時期と取得価額を申告します。評価額の計算は設置先の市区町村が行うため、不明な点は資産税課に確認してください。
Q2. 蓄電池も固定資産税の対象になりますか?
事業用途で使用する蓄電池は償却資産として固定資産税の対象です。太陽光発電設備と蓄電池をセットで設置した場合、それぞれ別資産として申告します。住宅用(個人利用・自家消費のみ)の蓄電池は、太陽光発電設備と同様に課税対象外です。
Q3. 確定申告で売電収入を申告していますが、固定資産税の申告も別途必要ですか?
はい、別途必要です。確定申告(所得税)と償却資産申告(固定資産税)は、申告先・内容・時期がすべて異なります。所得税の確定申告は毎年2〜3月に税務署へ提出しますが、固定資産税の償却資産申告は毎年1月31日までに市区町村へ提出します。どちらも忘れずに行ってください。
Q4. 太陽光発電設備を撤去・廃棄した場合は?
撤去・廃棄した年の翌年1月1日以降は申告対象から除外されます。廃棄した資産は、翌年の償却資産申告で「減少した資産」として申告してください。申告しないと翌年以降も課税され続けるため、手続きを忘れないようにしましょう。
Q5. 太陽光発電設備の固定資産税は経費になりますか?
事業用途の場合、支払った固定資産税は事業所得の必要経費として全額控除できます。個人事業主は確定申告書の「租税公課」として計上、法人は損金に算入します。住宅用(非課税)の場合はそもそも税額が発生しないため、この論点は該当しません。
太陽光発電の固定資産税を正しく把握するための3ステップ
Step 1
設備の出力・用途・設置方式を確認する
施工業者から受け取った「仕様書」またはFIT認定通知書で出力kWを確認します。10kW未満・後付け架台式・個人利用の3条件をすべて満たす場合、固定資産税は非課税です。
Step 2
課税対象の場合は取得価額で税額を試算する
工事費込みの取得総額をもとに、本記事のシミュレーション表で年間税額と免税点到達年を確認します。500万円設備なら9年間・累計約36.4万円が目安です。
Step 3
1月31日までに償却資産申告書を提出する
課税対象の設備は毎年1月31日までに設置市区町村の資産税課へ申告します。無申告は過料・追徴課税のリスクがあります。中小企業経営強化税制の活用は税理士への相談を推奨します。
太陽光発電の固定資産税は、住宅用ユーザーの多くにとっては非課税です。ただし産業用・事業用・ソーラーカーポートのある方は課税判定と申告手順をしっかり把握しておく必要があります。2026年はグリーン投資減税廃止後の移行期として、中小企業経営強化税制の活用可否が重要な検討ポイントです。
参考資料: 地方税法(e-Gov法令検索)、資源エネルギー庁 再生可能エネルギー
中古住宅を買って設備を引き継ぐ場合は、固定資産税の判定とは別にFIT認定の名義変更が必要です。必要な様式と添付書類は太陽光付き中古住宅の名義変更で整理しています。